Prověřte si firemní dluhopis krok za krokem
Máte možnost koupit dluhopis. Firma se vám zdá důvěryhodná, kupon rozumný, a pro dobrou diverzifikaci vašich investic by se vám do portfolia nějaký dluhopis hodil. Jenže jak poznat, že zrovna ten, který máte před sebou, je skutečně dobrá volba? Připravte si tužku, papír a kalkulačku, jdeme si to spočítat.
Zhodnocení korporátních dluhopisů se člověku, který s nimi nemá zkušenosti, může zdát jako obtížná disciplína. Spousta cizích termínů, nepřehledné finanční výkazy a čísla, se kterými si nemusíte hned vědět rady.
Právě proto Ministerstvo financí vydalo nástroj jménem Scorecard korporátních dluhopisů, pomocí kterého si konkrétní dluhopis obodujete, a tím zjistíte jeho rizikovost.
My v Direct Fondee vám to chceme ještě o kousek zjednodušit, a tak jsme ho pro vás přeložili do lidštiny. Věříme totiž, že je důležité, abyste dobře porozuměli tomu, do čeho se chystáte investovat.
Má dluhopis rating?
Hned na začátek zmíníme něco, s čím se můžete setkat spíš u zahraničních dluhopisů, a to s hodnocením důvěryhodnosti firmy, které se říká rating.
Udělují ho specializované agentury jako Moody’s, S&P nebo Fitch – jejich práce je zjistit, jak pravděpodobné je, že firma splatí to, co slíbila. Emitenta pak známkují od AAA až po D.
Jak zjistíte, že má emitent rating? Pravděpodobně se s tím pochlubí sám – zmíní ho na webu, v prospektu nebo marketingových materiálech.
Protože ale většina dluhopisů, se kterými se na českém trhu běžně setkáte, rating mít nebude, budete si svůj vlastní rating muset udělat vy. A právě s tím vám pomůžeme.
Hodnotíme bez ratingu
Rating jste nenašli, a tak se na dluhopis, a hlavně emitenta, podíváme detailněji. Budeme k tomu potřebovat přístup k internetu (kvůli webu emitenta a přístupu k obchodnímu rejstříku), kalkulačku a papír na poznámky.
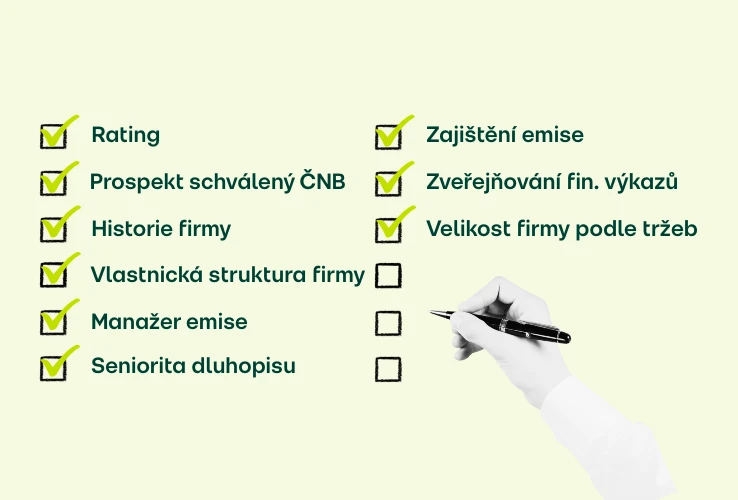
1. Má dluhopis prospekt schválený Českou národní bankou?
Pokud si nejste jistí, všechny prospekty, které ČNB schválila, najdete v tomto registru.
- Ano (1 bod)
- Ne (0 bodů)
To, že ho schválí, tedy ještě neznamená, že je dluhopis výhodný nebo emitent důvěryhodný.
2. Jak dlouho firma funguje?
Čím déle, tím lépe. Firmy s historií mají nižší riziko. Stáří firmy zkontrolujete v obchodním rejstříku, kde je uveden den zapsání.
- Více než 10 let (1,5 bodu)
- 5–10 let (1 bod)
- 1–5 let (0,5 bodu)
- Méně než 1 rok (0 bodů)
3. Kdo firmu vlastní?
Opět najdete v obchodním rejstříku.
- Stát (2 body)
- Známá instituce, zkušený management (1 bod)
- Neznámá osoba, firma bez historie (0 bodů)
S neznámým vlastníkem zkrátka nevíte. Může to znamenat riziko spojené s menší kontrolou, neefektivním řízením nebo dokonce potenciální korupcí. Proto ratingové agentury často zajímá také historie vlastníků.
4. Kdo vám dluhopis vlastně prodává (kdo je distributorem nebo manažerem emise)?
- Velká instituce pod dohledem ČNB, například banka (1 bod)
- Jiná regulovaná instituce, třeba obchodník s cennými papíry (0,5 bodu)
- Neregulovaný subjekt, například sám emitent (0 bodů)
Nedůvěryhodné dluhopisy proto obvykle emitenti musí prodávat sami napřímo. Vždycky je ale potřeba dobře si investici zhodnotit, prodej přes instituci není sám o sobě zárukou.
5. Je emise zajištěná?
- Ano (2 body)
- Ne (0 bodů)
Co to znamená: Dluhopisy může emitent zajistit například nemovitostí, pohledávkami nebo jiným majetkem. V případě problémů pak máte šanci získat alespoň část peněz zpět. Ministerstvo financí upozorňuje na možná rizika zajištění akciemi, proto vám ho ještě rádi přiblížíme.
Akcie tzv. prázdné firmy, která není zisková, nemá pozitivní cash flow nebo nevlastní hodnotná aktiva, by vám ale naopak k ničemu nebyly.
6. Zveřejňuje firma finanční výkazy?
Najdete je v obchodním rejstříku pod záložkou Sbírka listin. A pokud ne, měl by to pro vás být varovný signál – drtivá většina firem podnikajících v České republice má totiž povinnost zveřejňovat účetní uzávěrku.
Tu si otevřete a přičtěte body, pokud v ní najdete:
- Rozvahu (0,5 bodu)
- Výkaz zisku a ztrát (0,5 bodu)
- Cashflow výkaz (0,5 bodu)
- Výroční zpráva (0,5 bodu) – může být zveřejněna také samostatně
Co všechno by vám mělo v hlavě rozsvítit červenou kontrolku? Přečtěte si náš článek Jak nenaletět podvodníkovi: Tohle si ověřte před nákupem dluhopisu.
7. Jaká je velikost firmy podle tržeb?
Tuto informaci najdete v účetní uzávěrce. Ve výkazu zisků a ztrát je to kolonka Tržby z prodeje výrobků a služeb.
- Nad 1 300 mil. Kč (2 body)
- 260–1 300 mil. Kč (1 bod)
- 52–260 mil. Kč (0,5 bodu)
- Pod 52 mil. kč (0 bodů)
A jdeme počítat
V této části už budete potřebovat kalkulačku – ale nebojte, všechno důležité vám vysvětlíme. Nemusíte počítat přesně na korunu, jde hlavně o řádovou orientaci a trend. Proto byste měli následující hodnoty spočítat ideálně alespoň pro 3 různá období.
Pro lepší představu si vezmeme na pomoc fiktivní výrobnu lízátek, nazveme ji třeba Leezo s. r. o.
V jejích finančních výkazech najdeme tyto hodnoty:
Tržby: 100 mil. Kč
EBIT (najdete ve výkazu zisků a ztrát jako provozní výsledek hospodaření): 15 mil. Kč
Odpisy (najdete ve výkazu zisku a ztrát nebo příloze): 3 mil. Kč Nákladové úroky (většinou o pár řádků níž než odpisy): 2 mil. Kč
Celkový dluh (najdete jako Cizí zdroje v rozvaze): 30 mil. Kč
S nimi pak vypočítáme:
EBITDA je zkratka pro anglické Earnings Before Interest, Taxes, Depreciation and Amortization. Jinými slovy je to zisk firmy předtím, než se do něj započítají daně, úroky a odpisy.
Ukazuje efektivitu podnikání, tedy jak výnosný je provoz firmy bez ohledu na dluhy, vybavení nebo daně. Je to skvělý parametr, pokud potřebujete například porovnat více firem mezi sebou – třeba různé emitenty dluhopisů.
EBITDA = EBIT + odpisy + nákladové úroky
Pro Leezo s. r. o. platí tento výpočet: 15 + 3 + 2 = 20 mil. Kč
EBITDA marže znamená, jak velkou část tržeb firma přemění na zisk z provozu (než odečte úroky, daně a odpisy). Vysoká EBITDA marže znamená, že má firma zdravý provoz a umí vydělávat i po odečtení nákladů. Když se zhorší situace, bude mít taková firma větší rezervu.
EBITDA marže = (EBITDA / Tržby) × 100 (výsledek vám pak vyjde v procentech)
Pro Leezo s. r. o. platí tento výpočet: 20 / 100 × 100 = 20 %
To znamená, že z každých 100 korun tržeb firmě po zaplacení provozních nákladů zbyde 20 korun.
Poměr dluh / EBITDA ukazuje, za jak dlouho by firma teoreticky mohla splatit své dluhy, kdyby na ně dávala veškeré zdroje.
Dluh / EBITDA = počet let
Pro Leezo s. r. o. platí tento výpočet: 30 / 20 = 1,5
Firmě by tak trvalo rok a půl, než by dluh splatila – pokud by všechno, co vydělá, šlo jen na dluhy (to sice není reálné, ale je to běžný ukazatel ve finanční analýze firem a dobře se hodí pro porovnání).
Poměr EBIT / úroky zase říká, kolikrát firma za rok vydělá na splacení úroků. Někdy se tomu říká také úrokové krytí. Ukazuje to, jestli je firma schopná si své dluhy vůbec dovolit.
EBIT / nákladové úroky
Pro Leezo s. r. o. platí tento výpočet: 15 / 2 = 7,5
To znamená, že firma vydělá 7,5 × víc, než platí na úrocích.
Uff, a máme hotovo. Teď si pojďme zhodnotit čísla, která vám vyšla:
8. Jakou má firma EBITDA marži?
- Více než 25 % (3 body)
- 20–25 % (2 body)
- 15–20 % (1,5 bodu)
- 10–15 % (1 bod)
- 5–10 % (0,5 bodu)
- Méně než 5 % (0 bodů)
Každý obor má totiž svá specifika – potřebu investic do výroby, míru automatizace nebo konkurenci. A tím se liší i běžný rozsah EBITDA marže v různých odvětvích.
Jaký je poměr Dluh / EBITDA?
- Méně než 1,5 (2 body)
- 1,5–2 (1 bod)
- 2–3 (0,5 bodu)
- Nad 3 (0 bodů)
9. Jaký je ukazatel úrokového krytí (EBIT / úroky)?
- Nad 5 (2 body)
- 3–5 (1 bod)
- 1,5–3 (0,5 bodu)
- Méně než 1,5 (0 bodů)
Když se vrátíme k naší fiktivní firmě Leezo s. r. o., vychází nám, že je docela dobře provozně výkonná (EBITDA marže 20 %), má zvládnutelný dluh (rok a půl na splacení) a není příliš ohrožená problémy se splácením úroků.
Pokud budou i další faktory v pořádku, bude se jednat o konzervativnější investici s menším rizikem. Ale jdeme se ptát dál:
10. Obsahuje emise kovenanty?
- Ano (1 bod)
- Ne (0 bodů)
Obvykle říkají, co firma smí a nesmí dělat, aby ochránila investory. Může třeba říct, že nepřekročí určitou míru zadlužení, udrží úroveň likvidity, nebo nebude vyplácet dividendu, dokud nesplní předem stanovené finanční cíle.
Výsledek – je pro vás emise vhodná?
Sečtěte si všechny body, které hodnocená emise nasbírala.
15,5–19 bodů: Poměrně konzervativní investice s nízkým rizikem, ovšem za cenu nižšího výnosu. Existuje zde vysoká pravděpodobnost výplat výnosů a splacení nominální hodnoty dluhopisu.
11,5–15 bodů: Stále relativně konzervativní investice s lehkou náchylností na nepříznivé podmínky. Existuje zde stále poměrně vysoká pravděpodobnost výplat výnosů a splacení nominální hodnoty dluhopisu.
7,5–11 bodů: Středně konzervativní investice spojená se středně vysokým rizikem. Společnost pravděpodobně bude schopná dostát svým závazkům, splácet výnosy a následně nominální hodnotu dluhopisu.
4–7 bodů: Spekulativní investice spojená s vyšším rizikem. Společnost v budoucnu může čelit nepříznivým vlivům a neschopnosti dostát svým závazkům. V případě investice by měl investor společnost velmi dobře znát.
0–3,5 bodů: Velmi spekulativní investice s vysokým rizikem. Očekává se zhoršení podmínek nebo bankrot dlužníka a jeho neschopnost splatit své závazky. Takovou investici by měl zvažovat jen velmi zkušený a dynamický investor.
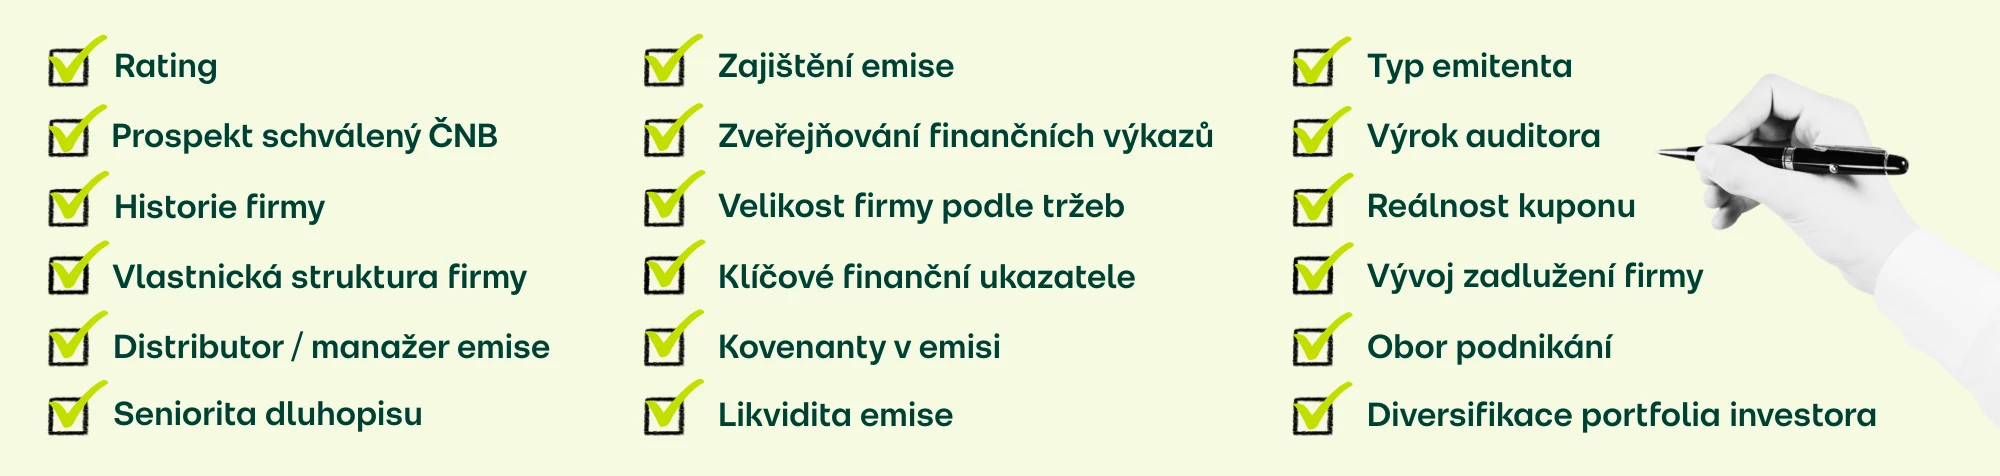
Bonusový checklist
Vaše skóre vypadá dobře? Výborně. Pokud se ale rozhodujete investovat vyšší částku, mohla by se vám hodit ještě rychlá hloubková kontrola.
Zabere jen chvilku.
1. Kdo je emitent? Mateřská firma, dceřinka, nebo účelově založená společnost (SPV)?
Založení další společnosti kvůli financování je u větších skupin běžná praxe. Může a nemusí to být problém. Důležité je, jestli za SPV některá z firem ručí.
V takovém případě byste se měli zaměřit také na finanční situaci zbytku skupiny. Zjistěte si vztahy mezi jednotlivými firmami, podívejte se, která z nich generuje zisky, a která ručí za splácení dluhu – v ideálním případě se jedná o stejnou firmu.
Hodí se také vědět, které firmy ze skupiny můžou peníze z dluhopisů využít – pokud je vnitroskupinové financování omezené, je to dobrý signál.
2. Jaký je výrok auditora?
Pokud jsou finanční výkazy auditované, je to bod k dobru. Výsledek auditu najdete ve Zprávě auditora, která je přílohou k finančním výkazům, a měl by být vždy „bez výhrad“. Pokud je s výhradou, nebo se každý rok mění auditor, měli byste zbystřit.
3. Je kupon reálně uvěřitelný?
Větší výnos je zpravidla vykoupen vyšším rizikem. Tady nás bude zajímat porovnání se státními dluhopisy, stát se totiž považuje za nejspolehlivějšího dlužníka. Pokud stát nabízí třeba 3,5 % a vy zvažujete emisi s kuponem 11,5 %, pak je 8 % kompenzací za vyšší riziko – a v tomto případě pravděpodobně o dost vyšší.
4. Roste nebo klesá zadlužení firmy?
Vezměte si k ruce rozvahu za poslední 3 roky a podívejte se na kolonku Cizí zdroje. Roste její hodnota rychleji než zisk? Zpozorněte. Je stabilní, nebo dokonce klesá? Emitent má bod k dobru. Dobrým ukazatelem je také poměr Dluh/EBITDA, který jsme počítali výše.
5. Jak rizikový je obor, ve kterém firma podniká?
Různá odvětví znamenají různá rizika. Farmaceutický průmysl se například bere jako stabilnější než stavebnictví nebo doprava.
6. Jedná se o juniorní nebo seniorní dluhopis?
To najdete v podmínkách emise. Zjednodušeně řečeno při finančních problémech firma dříve vyplatí seniorní dluhopisy, bez ohledu na to, kdy je věřitelé koupili.
V tomto hodnocení počítáme s tím, že budete chtít dluhopis držet až do jeho splatnosti. Pokud byste ho chtěli prodat v průběhu, může to být různě obtížné v závislosti na jeho likviditě.
U dluhopisu obchodovaného na burze zadáte pokyn k prodeji, ale už neovlivníte, jestli je v tu chvíli na burze někdo, kdo ho bude chtít koupit. Cena, za kterou pak dluhopis prodáte, pak bude záviset na aktuálních tržních podmínkách – třeba úrokových sazbách nebo inflaci.
U prodeje dluhopisů neobchodovaných na burze si musíte hledat kupce sami, což může být obtížné. Proto je lepší se riziku likvidity vůbec nevystavovat a počítat s dluhopisy jako investicí, kterou držíte až do splatnosti.
Všechna rizika jsme vám přehledně sepsali do článku Dluhopisy jednoduše: Co byste měli vědět, než půjčíte své peníze
Jak se dívat na investice do dluhopisů
Scorecard Ministerstva financí je skvělý nástroj, pokud se rozhodujete o konkrétní emisi. Bez ohledu na výsledné skóre ale platí: žádný dluhopis není bez rizika a je potřeba ho vnímat jako jeden dílek pestřejšího portfolia.
Nechcete hodnotit každou emisi zvlášť? Pak se vám může hodit investice přes ETF. V Direct Fondee za vás peníze rozložíme mezi akciová a dluhopisová ETF podle zvoleného investičního profilu. Vy si jen v aplikaci kontrolujete, jak se vašim penězům daří.
Zhodnocení v minulosti není zárukou stejného zhodnocení v budoucnu. Hodnota investice může kolísat. Investování se pojí s rizikem.
Související články
Investování bez pochopení všech rizik je jako jízda na kole se zavázanýma očima. Zvažujete, že uložíte peníze do akcií nebo dluhopisů? Neriskujte bolestivou srážku s realitou, a pojďte o nich zjistit to důležité hned teď.
Dluhopisy. Jak fungují? Kdy dávají smysl? A proč u nich nestačí dívat se jen na výši úroku? Otázky, samé otázky. A my vám je dnes všechny zodpovíme. Krok za krokem a bez zbytečných složitostí.
Dluhopisy jsou osvědčený a naprosto legitimní způsob, jak může firma financovat svůj růst . Nabídne fér podmínky? Pak získá kapitál, který může využít k expanzi, dalším investicím nebo třeba uvedení nových produktů na trh. Když ale emisi vydává někdo, kdo se jen snaží zalepit díry v nefunkčním podnikání, může to skončit neslavně. Zjistěte, jak se nenechat ukolébat obvyklými triky, a na co chtít odpovědi, než odešlete peníze .