5 tipů, jak učit děti o penězích
Přes 650 000 Čechů je v exekuci. Ve škole se přitom učíme nazpaměť letopočty místo toho, jak fungují peníze, úvěry, složené úročení nebo daně… Vezměte finanční gramotnost svých dětí do vlastních rukou, aby se v budoucnu měly dobře, neskočily na špek podvodníkům a mohly si plnit své sny. Máme pro vás tipy, jak na to!
1/ Základní finanční pojmy vysvětlete dětskou řečí
S finančním vzděláváním dětí začněte co nejdříve (ale zároveň nikdy není pozdě!). Informace přizpůsobte věku dítěte. Nemusí jít o nudné přednášky – sáhněte například po hrách nebo pořadech, které vám vysvětlování usnadní a zároveň budou potomky bavit.
- Deskové hry. Úspěch má osvědčená klasika jako Dostihy a sázky nebo Monopoly. Využít můžete také hru Finanční svoboda přímo zaměřenou na hospodaření s penězi.
- Úkoly pro starší děti. Inspirujte se od redaktora Hospodářských novin Davida Busty. Připravil zadání pro 18letou sestru, která za splnění úkolů dostane určitý obnos do startu dospělého života.
- Seriál Bankovkovi. Pořad České televize zábavnou formou podává finanční témata od běžného účtu přes úvěry a inflaci až po placení na dovolené.
Ratolesti by postupně měly pochopit základy:
- Co jsou peníze, kde se berou a jaká je jejich hodnota.
- Jaký je rozdíl mezi spotřebou a úsporami nebo investicemi.
- Jak peníze ovlivňuje inflace a co to znamená.
- Co je úvěr, kdy má smysl si půjčovat a na co si při tom dávat pozor.
- Jak na bezpečnost (ať se týká placení, finančních podvodů nebo hazardu).
2/ Zaveďte kapesné a nechte děti rozhodovat
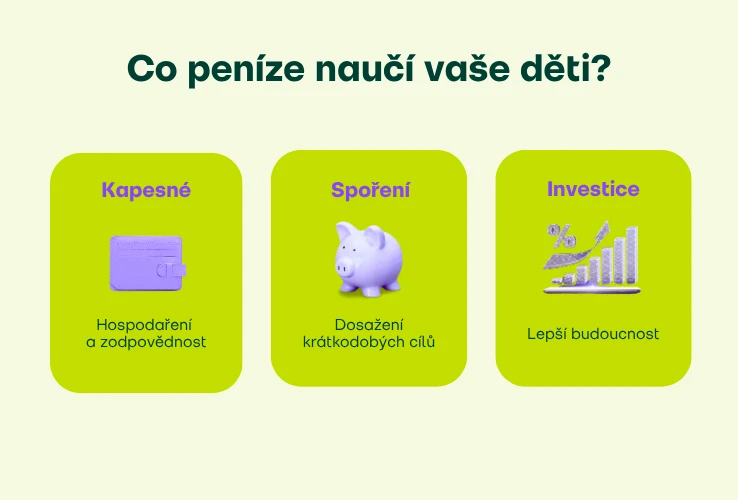
Kapesné slouží k tomu, aby dítě za své peníze převzalo zodpovědnost a samo se rozhodovalo, jak s nimi naloží. Zavedení kapesného doprovoďte povídáním o tom, proč si odkládat a ne jen vše utratit. Nastavte pravidla, kdy dítě kapesné dostává a kolik. „Neuplácejte“ ho za domácí práce – ty jsou běžnou součástí života.
- Pro mladší děti klidně využijte staré dobré prasátko. Fyzická podoba jim umožní lépe chápat hodnotu peněz a můžete s nimi procvičovat počítání.
- Starším dětem založte účet, platební kartu a spoření, aby se tyto základní finanční produkty naučily dobře ovládat. Podle průzkumu ČBA rodiče nejčastěji zřizují bankovní účet dětem mezi 10 a 12 lety. Nezapomeňte vysvětlit zásady bezpečného používání.
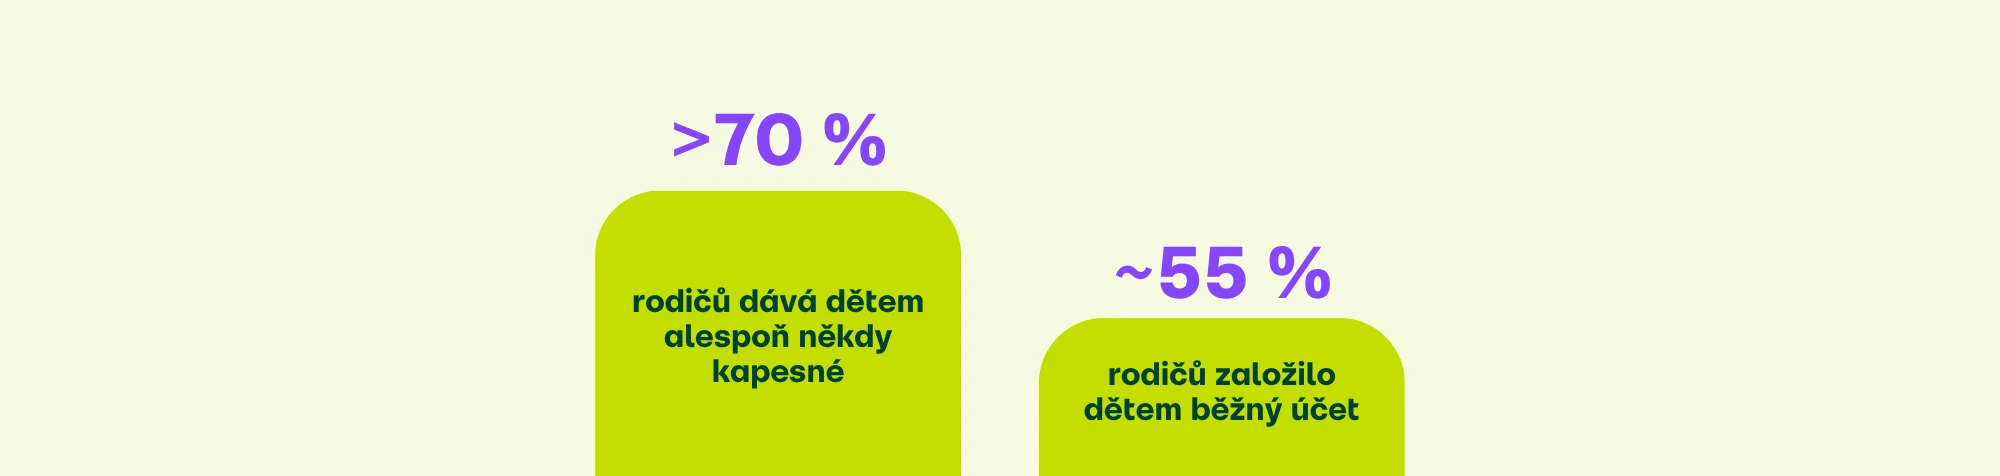
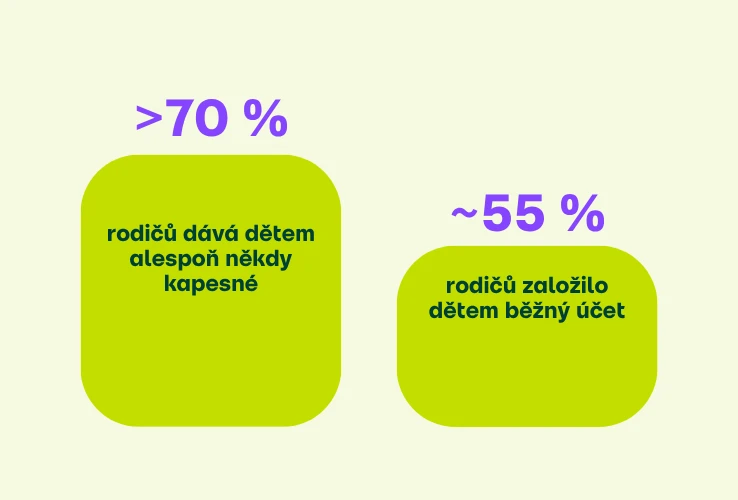 Zdroj: Česká bankovní asociace
O využití kapesného s dítětem diskutujte a nejlépe částku spolu rozdělte pro různé účely. Pomozte mu stanovit cíl (hračku, elektroniku, výlet…) a spočítejte, kolik si má na jeho splnění odkládat. Úspěšné spoření pak můžete podpořit bonusovým příspěvkem. Starší děti mohou pro přehled o svých příjmech a výdajích používat třeba aplikaci Spendee nebo Wallet.
Pokud nějakou částku dítěti nedáváte přímo, ale spoříte/investujete zvlášť, mluvte o tom. Vysvětlete, k čemu peníze slouží a jak produkt funguje. Například v našem dětském investičním účtu můžete potomkovi zřídit vlastní přístup pro sledování, jak se jeho investice v čase vyvíjí.
3/ Buďte dobrým vzorem
Děti se hlavně v nízkém věku učí o světě pozorováním rodičů – a oblast peněz není výjimkou. Finanční gramotnost se nenaučí za jeden večer. Dobré návyky je třeba předávat a upevňovat dlouhodobě.
Využijte proto vzdělávání dětí k vlastní revizi toho, jak s penězi nakládáte. Zamyslete se, jak (a jestli vůbec) o nich spolu doma mluvíte nebo jaké máte jako rodina finanční návyky. Dítě vše vnímá už od malička.
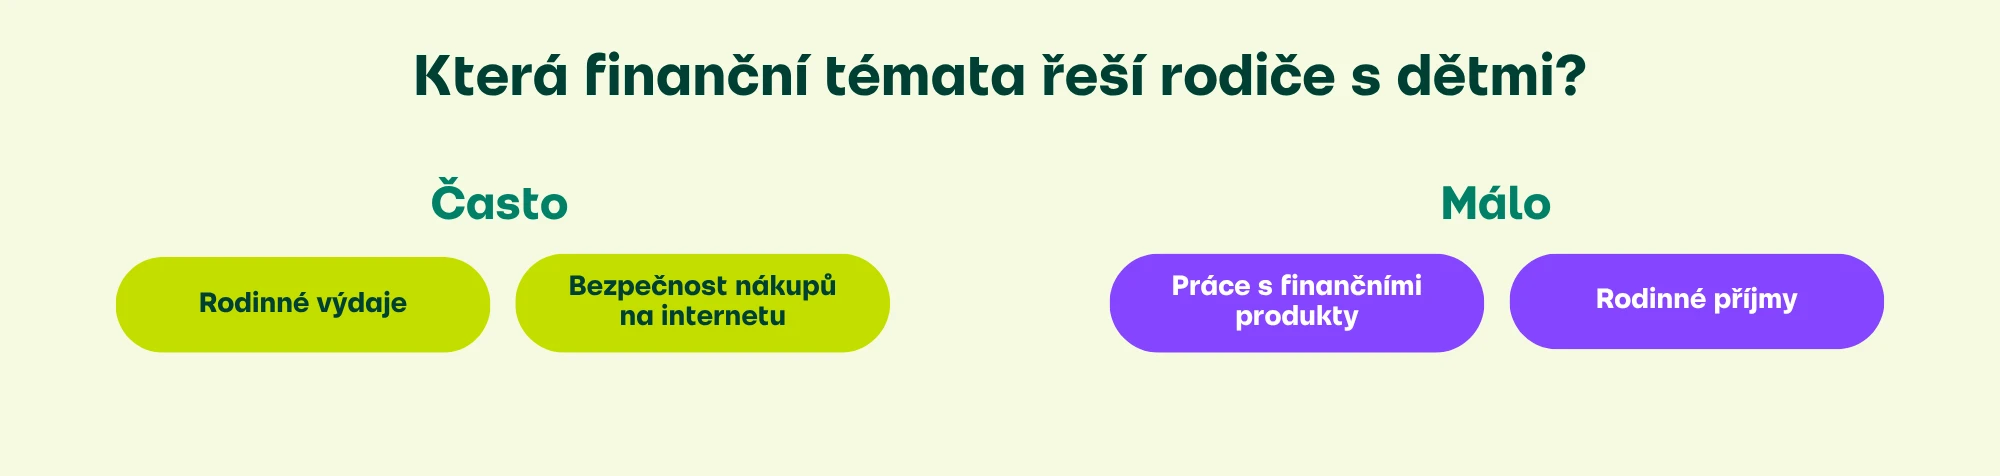
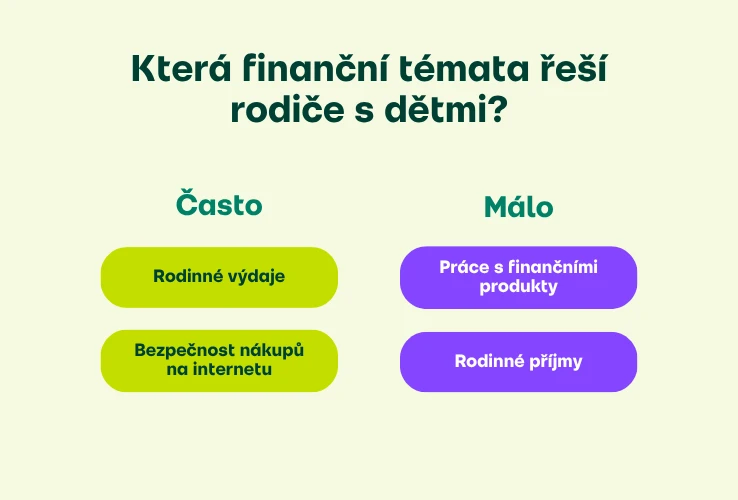
Z analýzy AKAT vyplývá, že peníze s dětmi probírá 59 % rodin. Třetina pak očekává, že se děti finanční gramotnost naučí ve škole. Podle průzkumu ČBA rodiče s dětmi často otevírají téma bezpečnosti nakupování na internetu a rodinných výdajů. Tabu paradoxně zůstávají příjmy rodiny a taky práce s finančními produkty.
Zdroj: Česká bankovní asociace
4/ Zapojte děti do finančního dění rodiny
Nebojte se děti zapojit do chodu domácnosti. Svěřte jim nejen pomoc s vařením nebo úklidem, ale i podíl na hospodaření s penězi.
Aktivity volte opět podle věku. Zkuste například:
- Vysvětlit rodinný rozpočet. Co je nutné zaplatit každý měsíc? Proč si nemůžeme koupit hned všechno, co chceme? Za co utrácíme, jak spoříme a investujeme a proč?
- Vyrazit na společné nákupy. Dítěti v obchodě objasníte třeba jak poznat výhodný nákup nebo proč je důležité řešit nejen cenu, ale i kvalitu. Starší děti můžete nechat nakoupit například jídlo na víkend za stanovenou částku.
- Přizvat dítě k výběru dovolené nebo dárků pro příbuzné. Berte jeho názor v potaz, a zároveň usměrňujte výběr rozpočtem, který jste si stanovili.
- Ukázat výběry z bankomatu a placení. Popište, jak fungují platební karty a hotovost a že nám peníze nedává banka, ale nejprve je musíme vydělat.
Představit finanční produkty, které jako rodina využíváte. Ať jde o pojištění, spoření, úvěry, investice… Určitě máte doma v šanonu nebo v počítači spoustu smluv. Se starším dítětem je můžete projít a upozornit ho, na co si dávat pozor.
5/ Podporujte přemýšlení nad budoucností
Čím dříve dítě pochopí, že život není jen o okamžité spotřebě a nákupech věcí pro radost, tím lépe. Bavte se s ním o rozdílech mezi nutnými výdaji, přáními a cíli. Podporujte ho v odkládání peněz a pomalu učte princip investic, které mohou udělat kus práce za něj.
Nesoustřeďte se jen na spoření na vysněnou hračku, ale ptejte se, co by si přálo v budoucnu, třeba „až bude velké“. Vysvětlete, že většina přání něco stojí, a když se vzdá útrat za pár drobností, může mít za několik let pěknou sumu.
Vzdělání je základní stavební kámen toho, jak dítěti pomoci k bohatší budoucnosti. Kromě toho se spousta rodičů rozhodne přispět i finančně – ať už na první bydlení, studium nebo jako polštář pro start dospělosti. Pečlivě vyberte, kam budete peníze pro děti odkládat, abyste o ně nepřicházeli kvůli inflaci.
Přečtěte si také 10 způsobů, jak spořit a investovat pro děti – nebo prozkoumejte náš dětský investiční účet a zhodnocujte peníze pro děti online, jednoduše a s extra sníženým poplatkem.
Související články
Jaký bude pro vaše děti start dospělosti, to můžeme jako rodiče ovlivnit rozhodnutími, které děláme dnes. A cesta k solidnímu základu do života nemusí být složitá. Když totiž začnete řešit spoření nebo investování pro děti včas, může i malá pravidelná částka vyrůst stejně neuvěřitelně, jako vaši nejmenší. Právě dlouhodobý investiční horizont, často v délce 15, 18 i více let, dává rodičům jedinečnou výhodu, kterou by byla škoda nevyužít. Jenže která z možností má největší šanci překonat inflaci a získat pro vás skutečný náskok? Přečtěte si naše srovnání dlouhodobého investování, spořicích účtů, stavebka a dalších způsobů spoření pro děti.
Přemýšlíte o investování, ale nevíte, kde vlastně začít? Možná máte peníze na spořicím účtu a tušíte, že by mohly pracovat lépe – jenže investice pro vás znamenají grafy, složité pojmy a spoustu čtení. Tenhle článek jsme napsali přesně pro vás. Provedeme vás základy investování krok za krokem a ukážeme, jak funguje dlouhodobé ETF investování, které je vhodné i pro úplné začátečníky.
Jednou z otázek, které najdete v kalkulačce pro dětská portfolia, je sen, kterého chcete dítěti pomoci dosáhnout. Díky tomu, že váš cíl pojmenujete jasněji, než jen „na budoucnost“, zvýší se motivace pravidelně na dětský účet přispívat. A naše kalkulačka vám zároveň pomůže odhadnout, jakou pravidelnou částku bude váš cíl vyžadovat. Máte svůj důvod už rozmyšlený nebo ještě přesně nevíte? Pojďte se podívat, jak to mají ostatní rodiče. Zeptali jsme se 500 z nich, jak ke spoření pro děti přistupují. A ukázalo se, že v jednom mají překvapivě jasno.