Investiční byt vs. ETF: Co se v roce 2026 vyplatí víc?
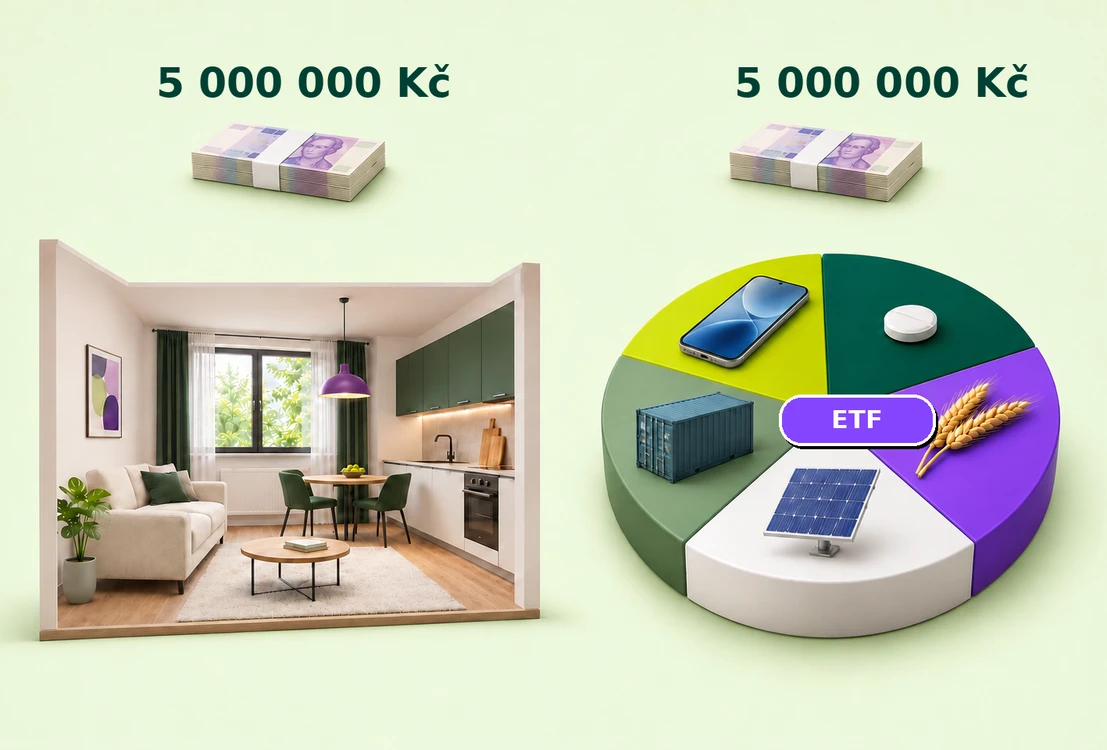
Češi mají cihly v oblibě. Když přijde řeč na peníze a investice, spousta z nás má někde v hlavě představu o koupi bytu. Můžeme si na něj totiž sáhnout, pronajmout ho a později třeba předat dětem. Potvrzuje to i aktuální průzkum Asociace pro kapitálový trh ČR (AKAT). Podle něj stále považujeme nemovitost za nejlepší životní investici. Pojďme se podívat, jak si stojí v porovnání s ETF. Možná už tušíte, že univerzální odpověď na otázku „co je lepší?“ neexistuje. Po přečtení článku si ale dost možná budete moci odpovědět na to, který způsob je vhodnější zrovna ve vaší situaci.
Investiční byt vs. ETF: Rychlé srovnání
| Investiční byt | ETF | |
|---|---|---|
| Kolik peněz potřebuju na začátku? | Jednotky milionů. Nejčastěji se neobejdete bez hypotéky. | Začít můžete už od pětistovky. |
| Jak můžu vydělávat? | Růstem ceny nemovitosti a příjmem z pronájmu. | Růstem hodnoty investice a příjmem z dividend. |
| Kolik času mi to zabere? | Počítejte s hledáním nájemníků, administrativou a údržbou, případně i rekonstrukcí. | Po úvodním nastavení investice už nemusíte nic dalšího řešit. |
| Co když budu potřebovat peníze? | Prodej bytu může trvat týdny až měsíce. | Investici můžete částečně nebo úplně prodat kdykoliv. |
| Jak moc sázím na jednu kartu? | Všechny peníze máte v jedné konkrétní nemovitosti. | Vaše peníze jsou ve stovkách až tisících firem z celého světa. |
| Musím řešit daně? | Ano, každý rok daň z nemovitosti, ale také u pronájmu nebo u prodeje. | Záleží na tom, kdy investici prodáte a jak dlouho ji držíte. |
Co z toho vyplývá? Investiční byt ani ETF nejsou samospásné a obojí má své výhody i nevýhody. Pojďme si je rozebrat podrobněji.
Kolik peněz potřebujete na začátku?
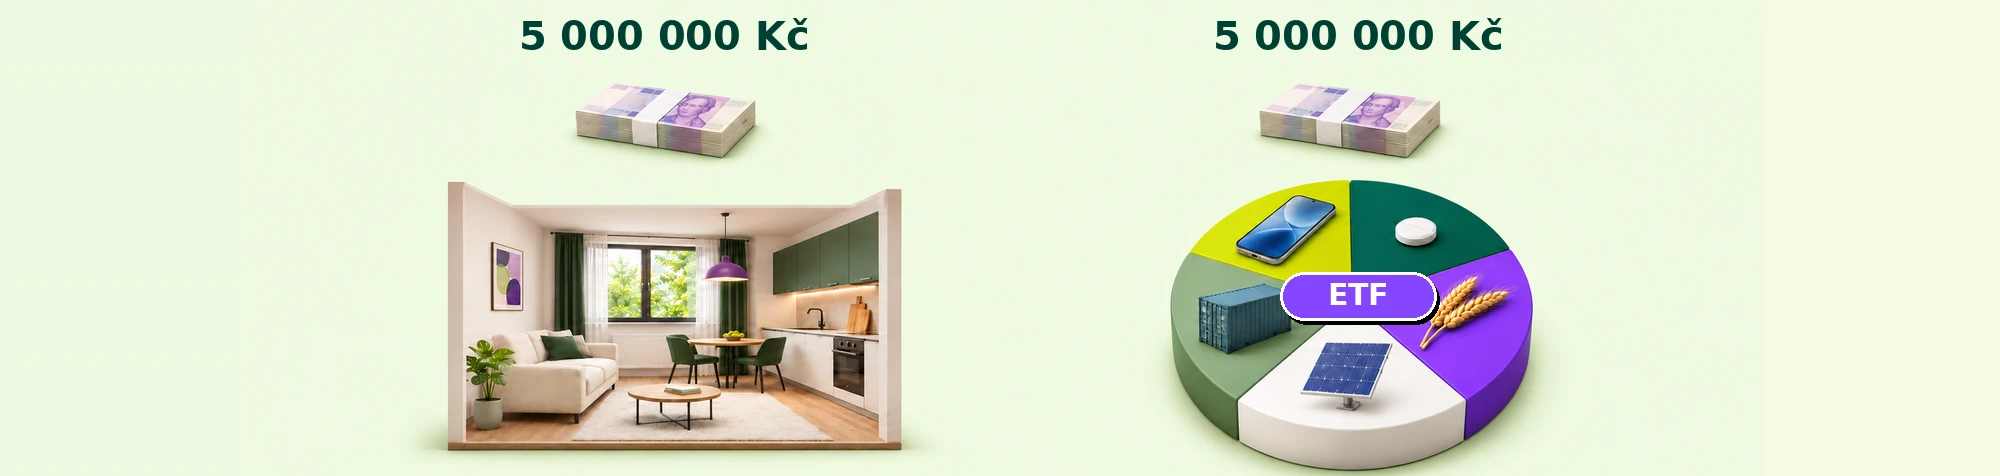
Představte si, že máte k dispozici třeba milion – můžou to být vaše dlouhodobé úspory, dědictví nebo třeba výnos z prodeje podnikání nebo jiné nemovitosti. Bude na investiční byt stačit? Pravděpodobně ne.
S ohledem na aktuální ceny nemovitostí se pro nákup bytu neobejdete bez hypotéky. Podle ČBA Hypomonitoru se průměrná výše nově poskytnuté hypotéky v září 2026 vyšplhala na 4,67 milionu korun. Budeme ale muset připočítat i další náklady – typicky to jsou peníze na právní služby, odhad nemovitosti a případnou rekonstrukci nebo vybavení, pokud chcete byt později pronajmout. Než navíc začne byt generovat příjem z pronájmu, chvíli to potrvá, a tak můžete splátky hypotéky nějakou dobu dotovat.
U ETF nemusíte řešit financování nebo splácení úvěru. Prostě částku pošlete na investiční účet. Celou najednou, nebo ji rozložíte v čase, jak potřebujete. No a peníze začnou pracovat hned s prvním nákupem ETFek.
Největší rozdíl: Zatímco investiční byt bez milionů pořídíte jen těžko, do ETF můžete začít investovat už od pětistovky.
Odkud se bere výnos?
Pokud chceme mluvit o výdělcích z investičního bytu, musíme zmínit i jedno velké „ale“. Do toho, jak moc pro vás nemovitost bude výhodná, totiž mluví hned několik věcí:
- Za kolik byt koupíte,
- jak rychle seženete nájemníka (a jak často budete muset shánět nové),
- kolik vyberete na nájemném,
- do jak nákladné rekonstrukce se pustíte,
- kolik zaplatíte za průběžné opravy,
- jak vysoký bude příspěvek do fondu oprav,
- jak výhodné budete mít pojištění.
Sečteno a podtrženo, dva téměř stejné byty mohou mít velmi rozdílné výsledky.
U ETF je to jednodušší. Globální akciová ETF kopírují vývoj velkého množství firem z celého světa. S tím, jak se hýbe jejich hodnota, mění se i hodnota vaší investice. Výkyvy jsou běžné, a právě proto se ETF hodí hlavně pro dlouhodobé investování. I přes různá období poklesů se dlouhodobý vývoj světových akciových trhů historicky ubíral směrem vzhůru.
Podívejte se, jak se to promítlo do výnosů portfolií Direct Fondee za posledních 10 let.
Kolik času a starostí vás investice bude stát?
Dostáváme se k podstatnému rozdílu mezi investiční nemovitostí a ETF: Koupí bytu totiž práce teprve začíná.
Čeká vás hledání nájemníka, řešení smlouvy, předání bytu, průběžná komunikace, opravy nebo období, kdy byt zůstane prázdný. Někomu to nevadí, jiný správu raději svěří profesionální firmě, samozřejmě za poplatek.
U ETF nic z toho řešit nemusíte. Zvolíte si investiční profil, pošlete peníze a pak už jen občas zkontrolujete, jak se jim daří. Ještě jednodušší je nastavit si trvalý příkaz – budete tak investovat pravidelně a naplno využijete výhody složeného úročení, aniž byste na to museli každý měsíc myslet.
Abyste si mohli zodpovědně vybrat, co je pro vás vhodnější, zkuste si odpovědět na následující otázku:
Chci se o svou investici aktivně starat, nebo hledám řešení, které funguje samo?
Jak rychle se dostanete ke svým penězům?
Život nejde naplánovat na dvacet let dopředu. Možná budete chtít rekonstruovat dům, změníte práci nebo vás překvapí nečekané výdaje. A právě u nich může být rychlost, s jakou se ke své investici dostanete, zásadní.
Když máte peníze v investičním bytě, nemůžete si z něj jednoduše vybrat třeba 500 tisíc – většinou nezbývá, než byt prodat. To může trvat týdny i měsíce, a se spěchem se navíc snižuje šance, že prodáte za cenu, kterou byste rádi.
U ETF vyberete jen tolik, kolik potřebujete, a zbytek můžete dál nechat zhodnocovat. K penězům se pak dostanete během pár dnů.
Neznamená to, že byste měli do ETF investovat vaši provozní rezervu (tu se pořád vyplatí nechat spíš na spořicím účtu). Oproti bytu ale nabízí mnohem větší flexibilitu v situacích, které zkrátka nenaplánujete. A že jich život umí vymyslet víc než dost.
Co když to nevyjde?
Každá investice s sebou nese riziko. Jak to může vypadat konkrétně?
U investičního bytu sázíte na jednu konkrétní nemovitost. Když se lokalita nebude vyvíjet podle vašich představ, byt bude dlouho bez nájemníka nebo vás zaskočí nečekané výdaje, pocítíte to naplno.
U ETF rozkládáte peníze mezi společnosti z různých oborů i zemí. Pokud se některé z nich přestane dařit, můžou to vyvážit ostatní. Nedáváte zkrátka všechna svá vajíčka do jednoho košíku. Diverzifikaci detailněji vysvětlujeme v článku Co to jsou ETF, proč by vás měla zajímat a co o nich musíte vědět.
Jak je to s daněmi?
Daně budete řešit u investičního bytu i u ETF. Jen pokaždé trochu jinak.
U investičního bytu se daní příjmy z pronájmu. To, jestli budete platit daň i při prodeji nemovitosti, závisí mimo jiné na délce vlastnictví a dalších podmínkách stanovených zákonem. Počítat musíte i s každoroční daní z nemovitých věcí.
U ETF se nejčastěji řeší daně při prodeji investice nebo při výplatě dividend. Při prodeji můžete být od daně osvobozeni, pokud splníte tzv. časový test, tedy pokud cenný papír držíte alespoň 3 roky. Všechna pravidla jsme rozepsali v článku Investice a daně: jak na zdanění ETF, akcií i dividend.
Byt, nebo ETF? Proč ne obojí
Možná už máte jasněji, co by pro vás mohlo být to pravé.
Dobrá zpráva je, že si nemusíte vybírat jen jednu cestu. Investoři často typy investic kombinují, a tak můžete s koupí bytu klidně založit i ETF portfolio a investovat tolik, kolik budete zrovna chtít a potřebovat. Zajímá vás, jak by mohl vypadat výnos právě ve vašem případě? Zkuste naši investiční kalkulačku. A pokud se rozhodnete začít, portfolio si u Direct Fondee založíte klidně během pauzy na oběd.
Nejčastější otázky k investování do bytu a ETF
Vyplatí se dnes investiční byt?
Většinou ano, ale nemusí to být ten nejvýhodnější způsob právě pro vás. Při rozhodování zvažte kromě očekávaného výnosu i vstupní kapitál, náklady na správu, časovou náročnost a to, jak dlouho plánujete investici držet.
Co dělat s penězi z prodeje nemovitosti?
Záleží na vašich cílech a situaci. Část peněz si můžete nechat jako finanční rezervu a zbytek investovat. Můžete zvolit například ETF, další nemovitost nebo kombinaci obou.
Můžu kombinovat investiční byt a ETF?
Samozřejmě. Díky takovému rozložení nesázíte jen na jednu kartu a zároveň můžete pravidelně investovat i menší částky, což by vám samotný byt neumožňoval.
Jak začít investovat do ETF?
Nejdřív si ujasněte svůj cíl a dobu, po kterou chcete investovat. Abyste si udělali jasnější představu, podívejte se na naši kalkulačku. Začátky investování vám také srozumitelně vysvětlí náš článek Jak začít investovat krok za krokem (i bez zkušeností). Pokud se rozhodnete začít, portfolio si u Direct Fondee založíte online během několika minut.
Zhodnocení v minulosti není zárukou stejného zhodnocení v budoucnu. Hodnota investice může kolísat. Investování se pojí s rizikem.
Související články

Krátkodobé výkyvy na trzích přitahují nejvíc pozornosti. Abyste ale dokázali zhodnotit skutečné výsledky investování, chce to o krok poodstoupit a zaměřit se na delší období. My jsme pro vás všechna důležitá čísla vytáhli a servírujeme je na stříbrném podnose, tedy v přehledné tabulce. Najdete tam nejen letošní vývoj, ale i průměry za posledních 10 let.

Možná ve svém okolí začínáte častěji slýchat o investování do ETF. Není se čemu divit – Češi totiž v posledních letech objevují jeho kouzlo ve velkém. Pojďte s námi odhalit důvody, které za rostoucí popularitou stojí, a proč by se na ETF portfoliu mohlo líbit i vašim penězům.
Přemýšlíte o investování, ale nevíte, kde vlastně začít? Možná máte peníze na spořicím účtu a tušíte, že by mohly pracovat lépe – jenže investice pro vás znamenají grafy, složité pojmy a spoustu čtení. Tenhle článek jsme napsali přesně pro vás. Provedeme vás základy investování krok za krokem a ukážeme, jak funguje dlouhodobé ETF investování, které je vhodné i pro úplné začátečníky.