5 důvodů, proč investovat na důchod s DIP od Fondee
V lednu 2024 vznikl nový státem podporovaný nástroj pro zajištění na důchod. Dlouhodobý investiční produkt (DIP) najdete i v naší nabídce ! Proč o něm uvažovat a co vám přinese? Pojďme se podívat na hlavní výhody DIP.
Příspěvky od zaměstnavatele výhodné pro obě strany
S DIP vám šéf pomáhá k bohatšímu důchodu. Můžete získat finanční podporu od zaměstnavatele až 50 000 Kč ročně, která nezvyšuje vaše daňové zatížení (narozdíl od vyšší mzdy). Takový bonus k výplatě pracuje přímo pro vaši budoucnost!
Jak to funguje v praxi?
- Daňové výhody pro vás i zaměstnavatele: Příspěvek na DIP se nezapočítává do vašeho zdanitelného příjmu, takže z něj neodvádíte daň. Zaměstnavatel si ho může uplatnit jako náklad až do výše 50 000 Kč ročně za jednoho zaměstnance.
- Bez odvodů: Vy ani zaměstnavatel z příspěvků narozdíl od běžné mzdy neodvádíte sociální a zdravotní pojištění. To znamená, že celá částka jde na váš účet DIP.
- Flexibilní příspěvky: Výše ani frekvence příspěvků není omezená, takže záleží na zaměstnavateli, kolik vám nabídne. Ať to bude pár korun nebo tisíc, byla by škoda toho nevyužít – za pár let v investicích mohou vyrůst na pěkný balík!
- Stačí požádat a je to: Zaměstnavateli jen předáte platební údaje a číslo účtu, kam má příspěvky zasílat – všechny informace najdete v klientské zóně po založení důchodového účtu DIP.
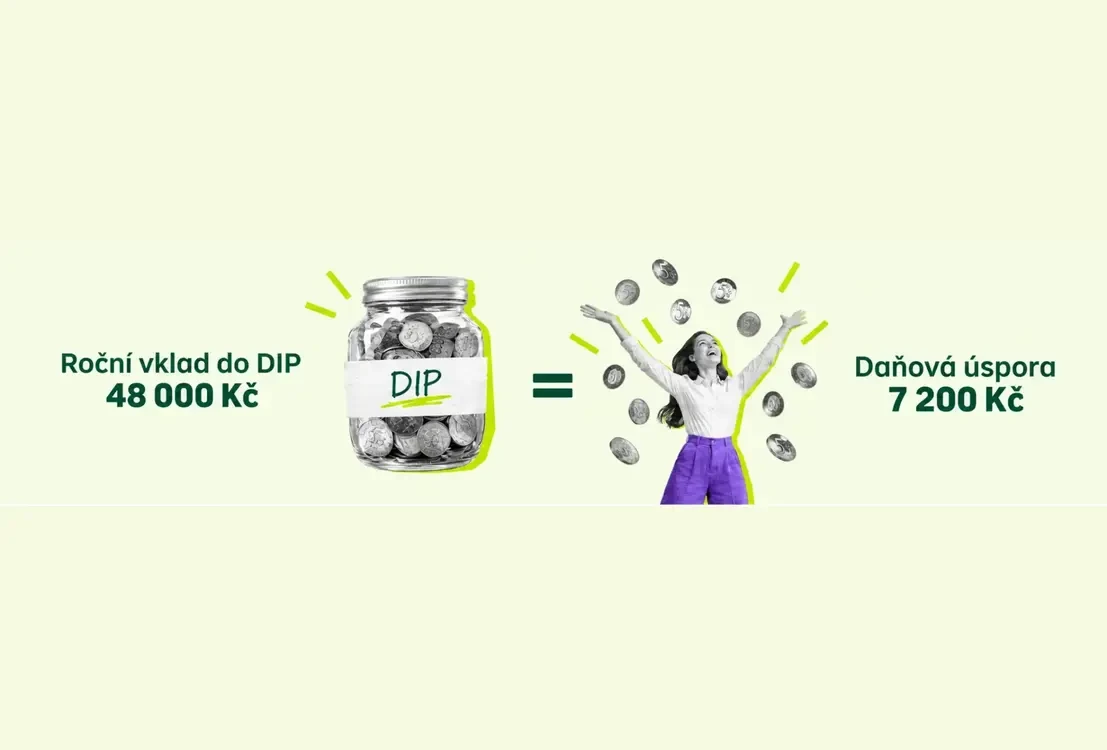
Daňová úspora až 7 200 Kč každý rok
Každá koruna ušetřená na daních je koruna, kterou můžete investovat a zhodnotit. Dlouhodobý investiční produkt nabízí možnost snížit vaše zdanitelné příjmy, a tím pádem i daně. Odvedete méně peněz státu díky tomu, že investujete!
Jak to funguje v praxi?
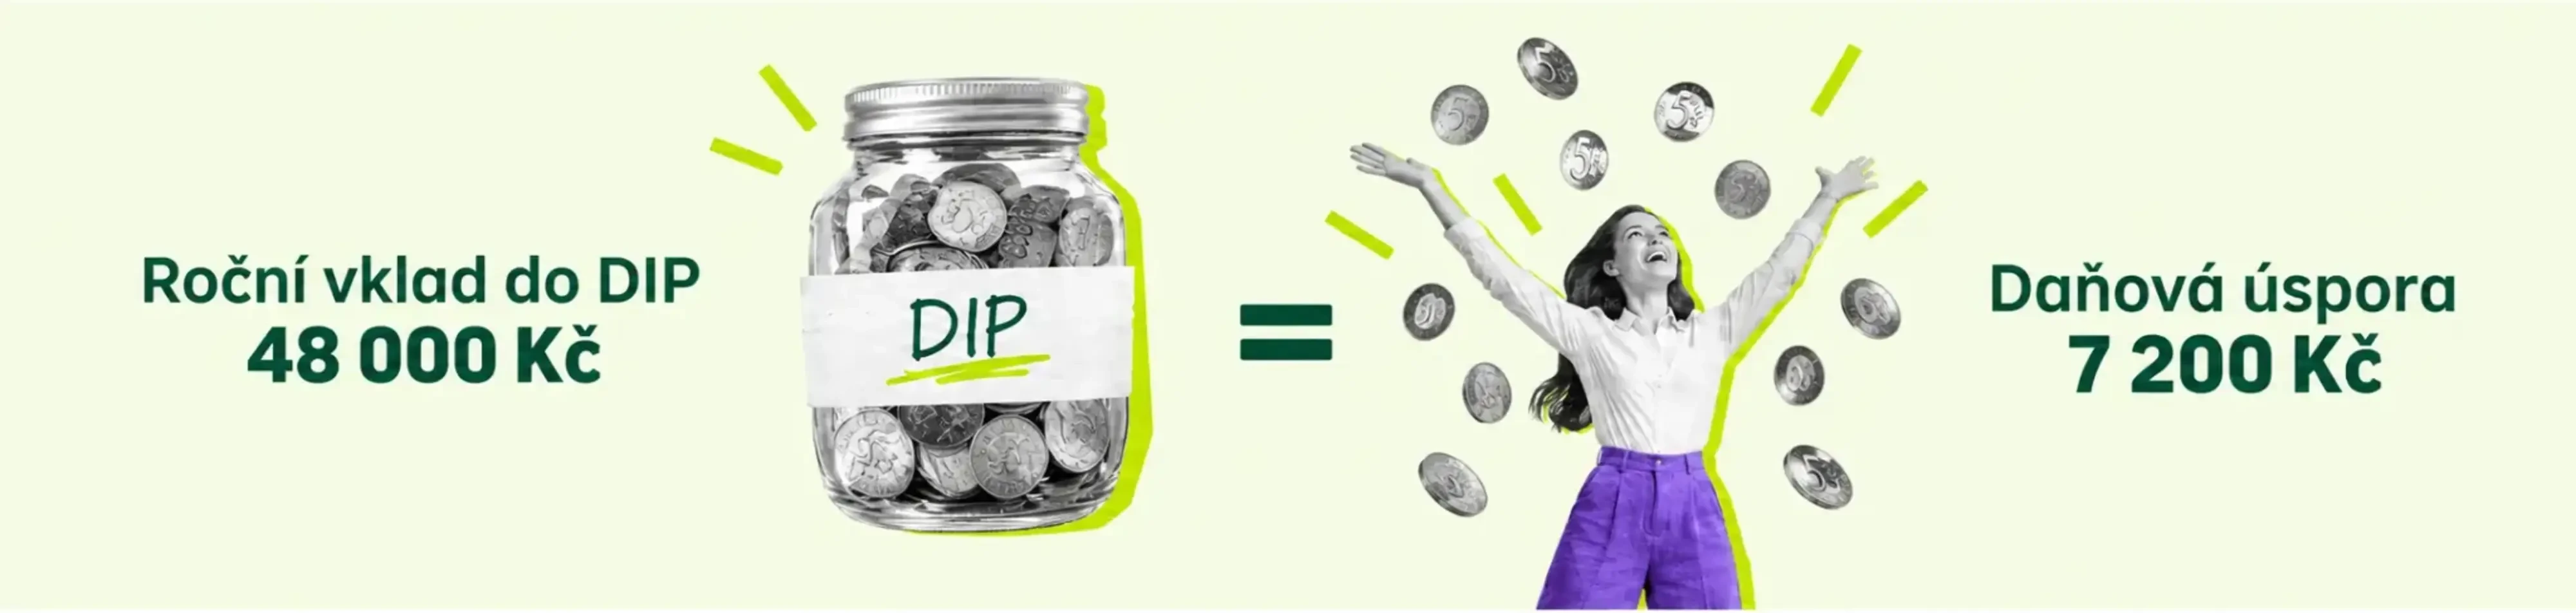
- Odpočet z daňového základu: Vklady na DIP si můžete odečíst od zdanitelného příjmu až do výše 48 000 Kč ročně (v součtu s vklady na penzijko a kapitálové životní pojištění). Maximální úsporu tak získáte z investice 4 000 Kč měsíčně (peníze můžete na DIP poslat i nárazově např. z bonusů, odměn nebo jiných extra příjmů). Na dani se vám díky tomu vrátí 7 200 Kč ročně (nebo poměrově méně při vkladu nižším než čtyři tisíce).
- Možnost odečíst celou částku: V penzijku si můžete „dát do daní“ pouze část vkladu nad 1 700 Kč. U DIP si uplatníte celou investovanou částku (do 48 000 Kč za rok).
- Jednoduché uplatnění: Nemusíte být daňový guru, abyste mohli využít těchto výhod. Mzdové účetní na začátku roku předáte přehled o vkladech na DIP (nebo je uvedete v daňovém přiznání, pokud jste OSVČ) a voilà – daň z příjmu klesá. Podklady od nás obdržíte jako na zlatém podnose.
Transparentnost a flexibilita složení investic
Zavedení dlouhodobého investičního produktu přineslo posun k větší svobodě. Obsah investic v DIP není tak omezený jako u penzijních fondů – díky tomu investujete na důchod se zvýhodněním od státu třeba i do oblíbených ETF. DIP mohou nabízet instituce pod dozorem a s licencí ČNB, takže je na trhu více poskytovatelů DIP než penzijka. A z větší konkurence těží investoři.
Jak to funguje v praxi?
- ETF na důchod: Ve Fondee můžete skrze penzijní účet DIP investovat do akciových a dluhopisových ETF se všemi výhodami DIP. Nabízíme 7 portfolií s různým poměrem potenciálního rizika a výnosu, takže si na své přijdou odvážní i rozvážní.
- Změna strategie kdykoli potřebujete: Portfolio na pár kliknutí upravíte na konzervativnější nebo dynamičtější (pokud změna odpovídá vašemu rizikovému profilu). Můžete tak řídit riziko třeba podle toho, jak blízko nebo daleko jste k důchodu.
- Víte, co čeho investujete: Pokud jste někdy zkoušeli dohledat složení penzijních fondů, asi jste zjistili, že je to pořádná výzva! My složení portfolií uvádíme transparentně na webu i v klientské zóně, kam se dostanete po registraci.
Můžu přesunout penzijko k vám? Co udělat, aby mi zaměstnavatel přispíval na DIP ve Fondee? Odpovědi nejen na tyto otázky najdete v sekci DIP na stránce Podpora.
Nízké správní poplatky jen 0,3 % ročně
Jak se říká, méně je někdy více. U poplatků za investování to platí bez výjimky, protože každá setina procenta snižuje váš konečný výnos. My jsme k tomuto heslu přistoupili doslova a nabízíme jedny z nejnižších poplatků za DIP na trhu – pouze 0,3 % ročně. A jak dobrý hospodář ví, ušetřená koruna je stejně dobrá jako vydělaná.
Jak to funguje v praxi?
- Dlouhodobí investoři šetří: Standardní poplatek ve Fondee portfoliích je 1,09 % ročně. S našim penzijním účtem DIP si užijete extra zvýhodněný poplatek 0,3 % po celou dobu investování! Stačí dodržet podmínky DIP (peníze vyberete až po 60. narozeninách a nejdříve 10 let od podpisu smlouvy).
- Levnější než penzijko: Penzijní fondy si účtují více než trojnásobné správní poplatky než my a k tomu si každý rok ukrojí 15 % ze zisku. Když platíte méně na poplatcích, více vašich peněz zůstává zainvestovaných a pracuje pro vás.
- Víte, za co platíte: V ceně získáváte vše, co potřebujete k investování – od zpracování vkladů a výběrů, přes neomezený počet nákupů a prodejů ETF a měnové konverze, až po daňové podklady. Nic vás nepřekvapí.
Zhodnocení, které má šanci překonat inflaci
Není žádné tajemství, že lidé investují proto, aby vydělali co nejvíce. Určitě se nenechte unést a při výběru investic buďte opatrní, zázračně vysoké výnosy zavání průšvihem. Na druhou stranu, při investování na důchod, kdy máte před sebou 10 a více let, je rozhodně na místě chtít rozumné zhodnocení – takové, které pokryje a ideálně překoná inflaci.
Tradiční penzijní produkty Čechům v zajištění na stáří moc nepomáhají. Hlavní důvod jsou omezené investiční možnosti penzijních fondů a špatně zvolená strategie, kterou nezachrání ani státní příspěvek. Většina peněz totiž leží ve starých penzijních smlouvách, jejichž zhodnocení se pohybuje okolo 1 % ročně. Více se dočtete v článku o výnosech z penzijního spoření.
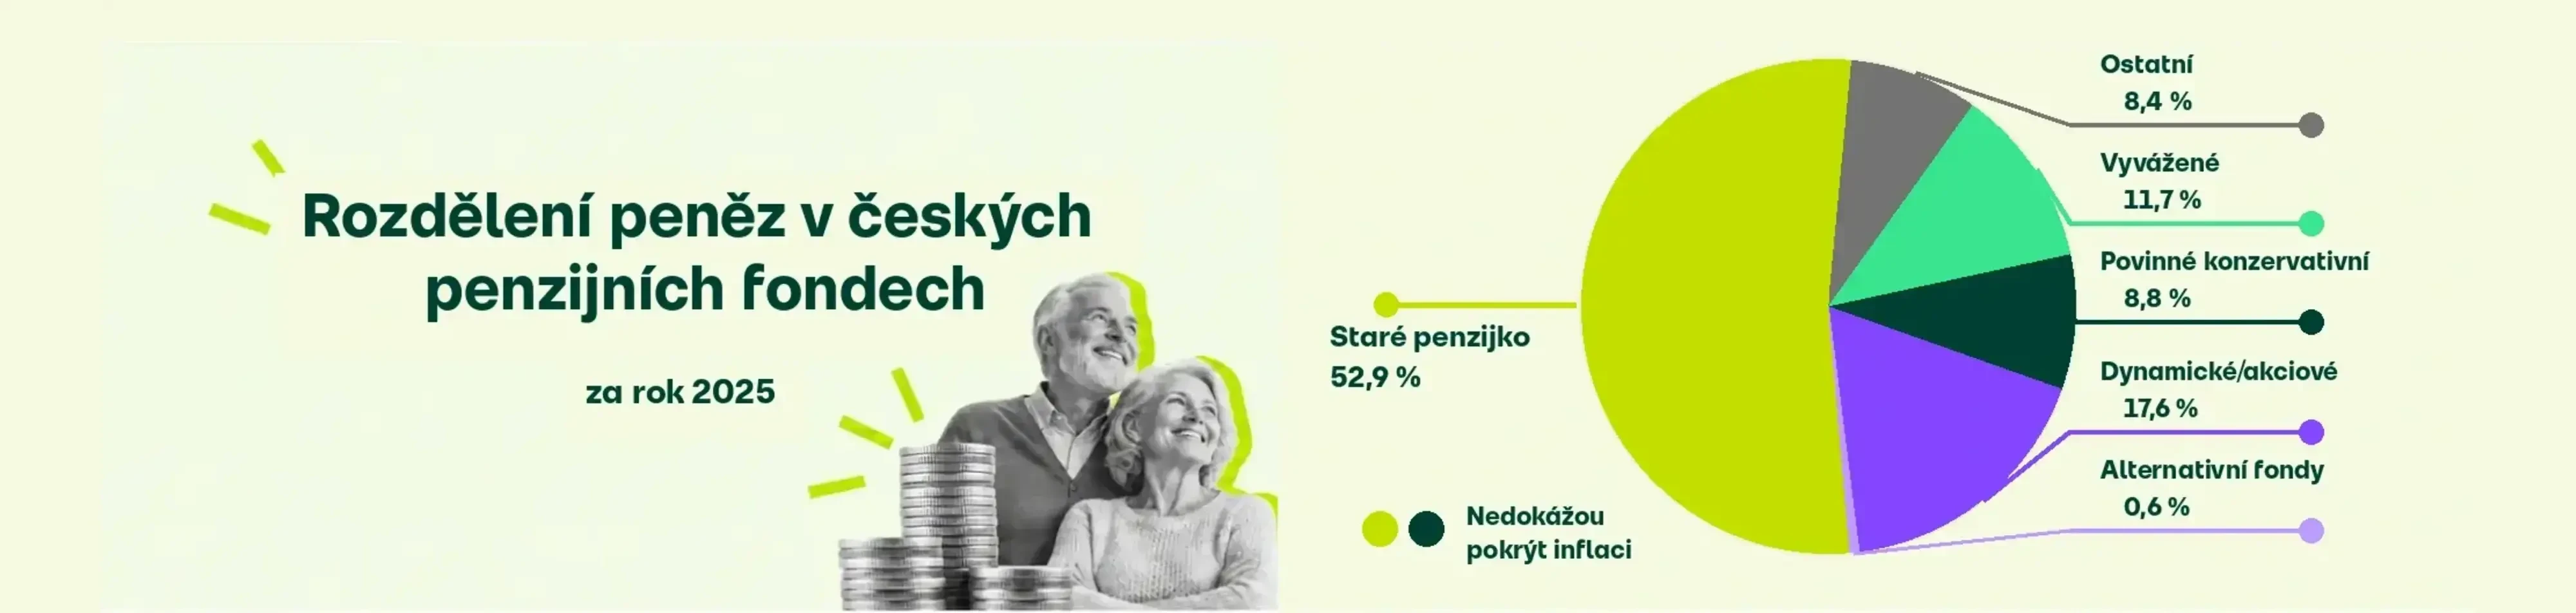
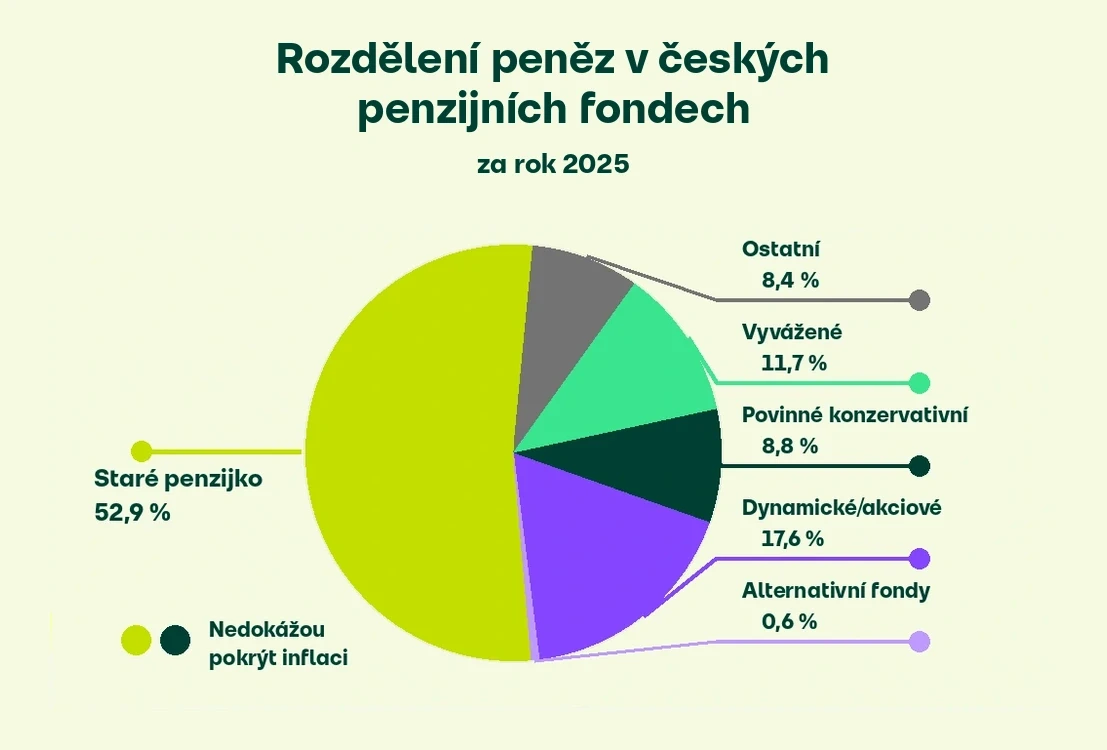
Penzijní fondy jsou navíc spravovány aktivně, takže vaše budoucnost závisí na tom, jak se bude dařit manažerovi fondu. S DIP máte mnohem více možností! Ale neznamená to, že je automaticky lepší volba než penzijko. Výsledek vždy záleží na tom, kterého poskytovatele a strategii zvolíte – a pokud vám to dává smysl, můžete je i zkombinovat.
Jak to funguje v praxi?
- Vyšší historické zhodnocení než penzijko: DIP sice nenabízí státní příspěvek, ale právě zhodnocení udělá tu největší parádu. Minulost není zárukou budoucnosti, nicméně výnosy ve Fondee se pravidelně pohybují nad úrovní penzijního spoření – od Konzervativního portfolia s průměrnou historickou výkonností okolo 3 % ročně až po Odvážné ESG, které našim investorům přineslo téměř 12 % ročně. Informace o všech portfoliích najdete na stránce Jak to funguje.
- „Pasivně“ k úspěchu: ETFka narozdíl od penzijních fondů nesázejí na to, že se jim povede vybrat vítězné akcie nebo dluhopisy, ale pasivně kopírují vývoj trhů. Jde o jednoduchý a levný způsob, jak investovat do celého světa.
- Pomůžeme s výběrem: Základem úspěchu je investiční strategie. U nás si s ní nemusíte lámat hlavu (pokud nechcete). Díky krátkému dotazníku poznáme vaše cíle a postoj k riziku a navrhneme vám vhodné portfolio.
Zařiďte si stáří po svém
Úspora na daních až 7 200 Kč ročně, příspěvek od zaměstnavatele, diverzifikovaná ETFka, potenciál zhodnocení a nízké poplatky… Co více si přát? Nespoléhejte na státní důchod a odkládejte si na stáří po vlastní ose – vyzkoušejte DIP od Fondee.
Zhodnocení v minulosti není zárukou stejného zhodnocení v budoucnu. Hodnota investice může kolísat. Investování se pojí s rizikem.
Související články
Stát chce Čechy motivovat k investování – a bylo na čase, stávající důchodový systém je totiž neudržitelný. Nový finanční nástroj, tzv. dlouhodobý investiční produkt (zkratka DIP), od roku 2024 pomáhá se zajištěním na stáří. Oproti penzijnímu spoření nabízí volnější ruku v tom, kam investovat na důchod. Zjistěte, jak DIP funguje a jaké možnosti nabízí Direct Fondee.
Víte, jak z 50 000 Kč ročně vykouzlit statisíce i miliony na důchod pro své zaměstnance ? Máme pro vás tip – přispívejte jim na dlouhodobý investiční produkt (DIP)! Získáte tak zajímavý finanční benefit a příspěvky si zároveň uplatníte jako daňový náklad. Zjistěte, co DIP přinese vaší firmě i týmu a jak na něj začít přispívat.
Zajistit se na stáří můžete různými způsoby – od penzijního spoření (penzijko) po novinku roku 2024 v podobě dlouhodobého investičního produktu (DIP). Každý z těchto produktů má své výhody, ale i pár překvapení, o kterých je dobré vědět předem. Pojďme si je rozebrat krok za krokem – mrkneme se na daňové výhody, státní podporu, výnosnost, poplatky, možnosti výběru peněz i transparentnost . Také zjistíme, proč je často důležitější jak investujete než kolik investujete.